Por Miguel Boggiano.
Inflación argentina en 1,7%: en qué conviene invertir si los precios siguen bajando Inflación argentina en 1,7%: en qué conviene invertir si los precios siguen bajando
La inflación de agosto fue de 1,7%, desacelerando respecto de julio y marcando el registro más bajo en 14 meses. ¿Qué alternativas de inversión convienen en este contexto?
Veamos el gráfico de la inflación mensual, luego del dato positivo de agosto:
También te puede interesar:
Más allá del número puntual, lo importante es que la tendencia de desinflación volvió a tomar fuerza después de algunos meses más complicados. La media móvil de tres meses ya se ubica en 1,9% y acumula cinco caídas consecutivas.
Y acá me parece importante salir de la discusión de si la inflación fue 1,7%, 1,8% o 2%. Que Argentina logre llevarla a niveles normales de manera sostenible probablemente sea una de las transformaciones económicas más importantes que puede tener el país.
Bajar la inflación es una condición fundamental para desarrollar el crédito y permitir que la economía crezca de manera sostenible.
Ahora bien, para el inversor aparece otra pregunta: si la inflación continúa bajando, ¿en qué conviene invertir?
Primero hay que analizar si uno quiere pesos o dólares. En pesos podemos buscar capturar tasas reales, inflación y una eventual compresión de tasas. En dólares la lógica es distinta y pasa principalmente otros factores (riesgo país y capacidad de pago).
1) Mundo pesos: tasa fija vs. CER
Si uno tiene una visión fuerte de continuidad de la desinflación, la tasa fija es una de las formas más directas de jugar esa tesis. Si la inflación futura termina siendo menor a la descontada por el mercado, aumenta nuestro rendimiento real. Además, si el proceso viene acompañado por una baja de tasas, tomar algo más de duration puede sumar ganancia de capital.
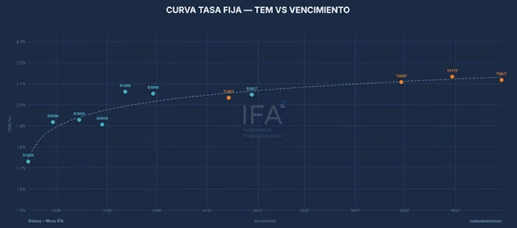
Veamos la curva de tasa fija, que hoy rinde cerca de 2% por mes:
¿Y la curva CER?
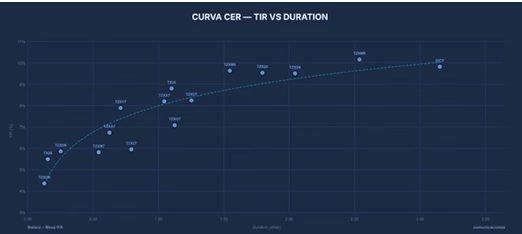
La curva CER actualmente ofrece tasas reales muy interesantes. Encontramos rendimientos cercanos a inflación +6% en algunos bonos cortos y niveles de inflación +9%/+10% en varios tramos de mayor duration. Es decir, te protege en términos reales, te cubre frente a la inflación (y se gana algo extra).
Por eso, para alguien convencido de que la inflación va a caer más rápido de lo esperado, tasa fija tiene sentido como apuesta más direccional. Para quien quiera cobertura y una buena tasa real, CER sigue siendo atractivo. Incluso se pueden combinar ambas.
2) Mundo dólares: soberanos y ONs
Veamos los rendimientos de los bonos soberanos, que rinden entre 3 y 4% (los que vencen antes de las elecciones del año que viene) y llegan a rendimientos del 10% en los tramos largos (vencimientos en 2035/2038/2041):
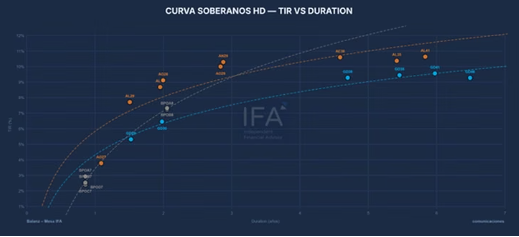
Acá la inflación deja de ser el principal driver. Más bien la apuesta pasa principalmente por una eventual reducción del riesgo país (490 puntos).
Si Argentina continúa normalizando su macroeconomía, mantiene el equilibrio fiscal y fortalece sus reservas, el rendimiento exigido debería bajar. Y cuando baja la TIR, sube el precio del bono. Por eso los soberanos pueden ofrecer un upside importante, aunque asumiendo una volatilidad considerablemente mayor.
También hay que tener en cuenta que el riesgo país no es el único factor que mueve a los bonos en dólares. Si las tasas de EEUU suben, los bonos argentinos pueden caer de precio incluso aunque el riesgo país se mantenga sin cambios. Por eso, en renta fija en general, y especialmente en un contexto global de tasas altas, es preferible tener bonos de duration baja.
Para un perfil más conservador en dólares, las ONs son otra alternativa. Buena parte de la curva ofrece TIRs alrededor del 5%/7%, con un riesgo (y volatilidad) menor que la de los bonos soberanos (especialmente los largos). Acá importa mucho más analizar empresa por empresa, y son principalmente instrumentos para "hacer tasa" en dólares, mientras que los soberanos representan una apuesta más direccional sobre Argentina.
Pensando en el largo plazo, hay otro factor que no podemos ignorar, ya que el año que viene tenemos elecciones y probablemente aparezcan momentos de mayor volatilidad en bonos, acciones y dólar.
Argentina va a llegar bastante mejor preparada que en otras oportunidades. Si continúa la acumulación de reservas y el fortalecimiento del BCRA, el Gobierno va a contar con más dólares y, en definitiva, más "municiones" para tolerar diferentes ataques y tolerar mejor la volatilidad, ya sea cambiaria o política.
El mercado irá cambiando según vaya mejorando (o no) la cuestión inflacionaria y la percepción del riesgo del país. Como siempre (y más en Argentina), uno tiene que elegir los activos adecuados, en base a los riesgos que uno quiera correr, entendiendo bien cada posible escenario.
Para Ámbito


