El Estimador Mensual de Actividad Económica (EMAE) retrocedió un 2,9% frente a junio. Sumado a la baja del PBI en el segundo trimestre, los números de la industria, el consumo y los salarios encienden las alarmas. Mientras informes privados alertan sobre un 82% de probabilidades de entrar en fase recesiva, el Gobierno sostiene que se trata de factores transitorios.
Economía argentina: el INDEC registró una fuerte caída de la actividad en julio y crece el riesgo de recesión Economía argentina: el INDEC registró una fuerte caída de la actividad en julio y crece el riesgo de recesión
Los últimos datos oficiales sobre la economía argentina encendieron una luz de alerta. El Instituto Nacional de Estadística y Censos (INDEC) informó que el Estimador Mensual de Actividad Económica (EMAE) registró en julio una contracción del 2,9% respecto a junio, de acuerdo a la medición desestacionalizada. A nivel interanual, la caída fue del 1,4%.
Este declive cobra mayor peso tras confirmarse recientemente que el Producto Interno Bruto (PBI) del segundo trimestre de 2026 experimentó una baja del 0,6% en comparación con el primer trimestre. Si bien la medición interanual del PBI se mantiene un 2% por encima del mismo período de 2025, la tendencia a la baja reabre el debate sobre la posibilidad de un nuevo ciclo recesivo.
También te puede interesar:
¿A un paso de la recesión?
Técnicamente, se considera que una economía ingresa en recesión cuando el PBI desestacionalizado encadena dos —y para algunos analistas, tres— trimestres consecutivos en caída, lo que arrastra consigo a la producción, la inversión, el empleo y el consumo.
Desde el ámbito privado, las proyecciones muestran cautela. El Índice Líder que elabora la Universidad Torcuato Di Tella calculó en agosto que existe un 82% de probabilidades de que el país ingrese en una etapa recesiva en el transcurso de los próximos seis meses.
El escenario actual exhibe una clara desaceleración. Luego de la contracción que la actividad atravesó entre finales de 2023 y comienzos de 2024, el primer trimestre de 2026 había marcado una incipiente recuperación del 0,7%. Sin embargo, ese impulso perdió fuerza con la baja del 0,6% del segundo trimestre, a la que ahora se suma el profundo rojo de julio (-2,9%) en el inicio del tercer trimestre.
El impacto en la industria y el consumo masivo
Diversos frentes productivos respaldan la hipótesis de un enfriamiento económico. La producción industrial manufacturera exhibió en julio una merma interanual del 5%. Paralelamente, la utilización de la capacidad instalada de las fábricas retrocedió al 58,2%, por debajo del 59,1% que había anotado en junio.
La situación es dispar según el rubro. Mientras que la refinación de petróleo (89,9%) y las industrias metálicas básicas (71,8%) lideran la actividad, otros sectores operan en niveles muy deprimidos respecto a su promedio: la metalmecánica utilizó solo el 38,3% de su capacidad, seguida por la industria automotriz (39%), caucho y plástico (40,2%) y el sector textil (45,3%).
Por el lado de la demanda, las estadísticas de la consultora Scentia correspondientes a agosto revelaron que las ventas de productos de consumo masivo descendieron un 0,7% mensual y un 1,5% interanual. En los primeros ocho meses de 2026, la caída acumulada llega al 2,7%. Estos números van en línea con el INDEC, que reportó en julio una retracción del 2,1% interanual en las ventas reales de supermercados y un -2,7% en el acumulado del año.
Salarios, inflación y morosidad
El debilitamiento del consumo se explica, en buena medida, por la pérdida de poder adquisitivo. Según la evolución del RIPTE (indicador que releva las remuneraciones imponibles de trabajadores estables registrados), los sueldos pasaron de $1.510.680 a $1.946.028 entre julio de 2025 y julio de 2026, marcando un alza del 28,8%. No obstante, la inflación para ese mismo lapso trepó al 33,8%, dejando a los salarios por debajo del aumento de los precios.
A este panorama se suman dos indicadores que complican la dinámica económica y restringen el acceso al crédito: la desocupación, que alcanzó el 7,9% durante el segundo trimestre, y la morosidad de los hogares, que en julio escaló hasta comprometer el 12,9% de los préstamos vigentes.
La mirada del Gobierno
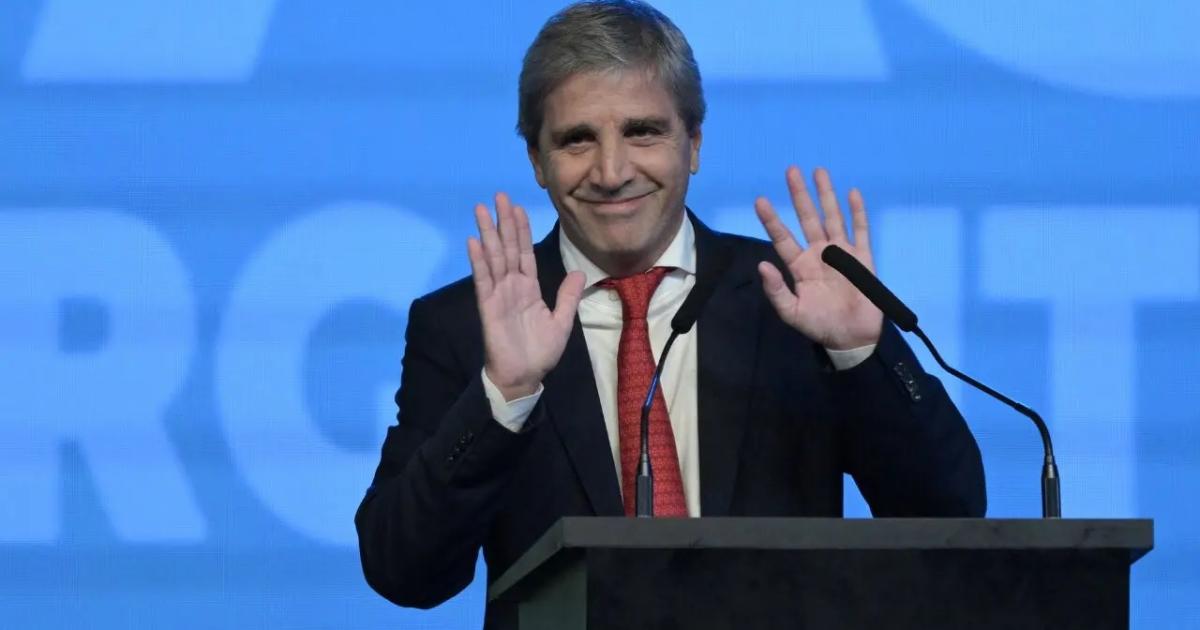
A pesar de los números, desde el Ejecutivo Nacional interpretan estas caídas como consecuencias de factores coyunturales y transitorios. El ministro de Economía, Luis Caputo, hizo hincapié en el panorama ampliado: remarcó que el EMAE todavía registra un crecimiento acumulado del 1,7% en los primeros siete meses de 2026 en comparación con el mismo período del año anterior, destacando además la estabilidad de la tendencia-ciclo.
Con este contexto como telón de fondo, los resultados que arrojen los informes de agosto y septiembre serán determinantes. Esos meses definirán si la baja del segundo trimestre fue solo un freno temporal en el sendero de recuperación económica, o si representa el comienzo de una contracción extendida en el tiempo.


