Pese a ciertas mejoras puntuales, la construcción, la industria y el crédito privado exhiben debilidades que alejan la meta oficial del 3% para 2026. Analistas advierten sobre el riesgo de una recesión técnica en el tercer trimestre.
La actividad económica muestra signos dispares en septiembre y el mercado ya proyecta la mitad del crecimiento previsto por el Gobierno La actividad económica muestra signos dispares en septiembre y el mercado ya proyecta la mitad del crecimiento previsto por el Gobierno
El pulso de la economía argentina durante septiembre exhibe marcados contrastes entre rubros, alejando la expectativa de una reactivación homogénea que logre absorber el deterioro acumulado en los meses previos. Las dudas en torno al ritmo de la industria manufacturera, el sector de la construcción y las líneas de financiamiento vuelven complejo el cumplimiento de las metas anuales trazadas por el equipo económico.
La inquietud tomó fuerza tras conocerse el Estimador Mensual de Actividad Económica (EMAE) elaborado por el INDEC, que en julio marcó una contracción desestacionalizada del 2,9%. Ese retroceso condicionó el arranque del tercer trimestre y dejó una vara elevada para alcanzar las estimaciones gubernamentales. Mientras el Poder Ejecutivo incluyó en el proyecto de Presupuesto 2027 una expansión del Producto Bruto Interno (PBI) del 3% para 2026, los cálculos del sector privado se ubican por debajo del 2%. Como referencia, el Relevamiento de Expectativas de Mercado (REM) pronostica una suba anual del 1,5%, equivalente a la mitad de la pauta oficial.
También te puede interesar:
Sobre este escenario, la consultora Invecq evaluó en su reporte más reciente: "Los primeros datos de septiembre muestran una recuperación dispar, sin señales de un rebote generalizado".
Radiografía sectorial: industria, despachos y consumo
El desenvolvimiento productivo del noveno mes del año arrojó cifras encontradas en actividades clave:
Construcción: Aunque se constataron mejoras en los despachos de cemento, el Índice Construya —que mide las ventas de materiales de los grupos líderes— retrocedió 0,6% mensual desestacionalizado, profundizando el descenso del 3,5% registrado durante agosto.
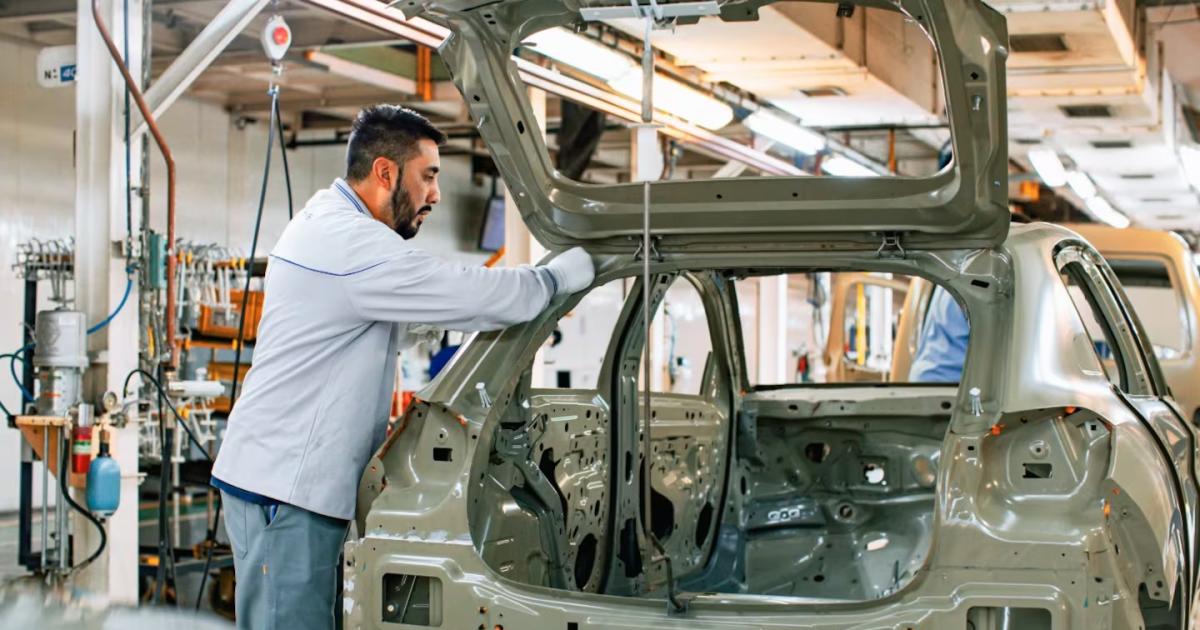
Rubro automotor: Los patentamientos continuaron en alza con subas mensuales desestacionalizadas del 11,4% en automóviles y del 8,3% en motovehículos. En contraste, la fabricación nacional de vehículos apenas avanzó 0,9%, luego de registrar caídas del 3,6% en agosto y del 5,4% en julio.
Financiamiento: El crédito privado real anotó un retroceso mensual del 0,8%, acumulando dos períodos en baja. En el segmento específico de las familias, el financiamiento al consumo descendió 1,6%, tras haber caído un 1,9% en el mes previo.
El riesgo de recesión técnica y el freno del consumo
Frente a este cuadro, Invecq recortó su cálculo de crecimiento anual al 1,5% y alertó que el tercer trimestre podría cerrar nuevamente a la baja, tras la contracción trimestral del 0,6% del segundo. De concretarse dos trimestres seguidos en terreno negativo, el país ingresaría técnicamente en recesión.
Desde la firma explicaron que, aun asumiendo una mejora mensual del 2% en agosto, la actividad tendría que haber avanzado cerca del 5% durante septiembre solo para emparejar el promedio del segundo trimestre: "Un resultado que luce poco factible con la información disponible". Entre los condicionantes que frenan la marcha económica, mencionaron la falta de creación de empleo formal privado, remuneraciones reales que apenas repuntan y un financiamiento estancado en un marco de tasas de interés reales positivas.
En sintonía, Portfolio Personal Inversiones remarcó las limitaciones del rebote: "El rebote de la industria y la construcción en agosto fue insuficiente para compensar las caídas de julio". De acuerdo con el diagnóstico de la consultora, ambas actividades ingresaron a septiembre desde umbrales deprimidos, por lo que continuarán condicionando las cifras globales del PBI hacia el cierre del trimestre.


