Cuáles son las garantías reales que tienen los usuarios cuando confían su dinero a este tipo de entidades y qué sucede cuando atraviesan una crisis de solvencia o liquidez.
Bancos Digitales, Fintechs y el riesgo de perder tus ahorros: el caso que encendió las alertas a nivel mundial Bancos Digitales, Fintechs y el riesgo de perder tus ahorros: el caso que encendió las alertas a nivel mundial
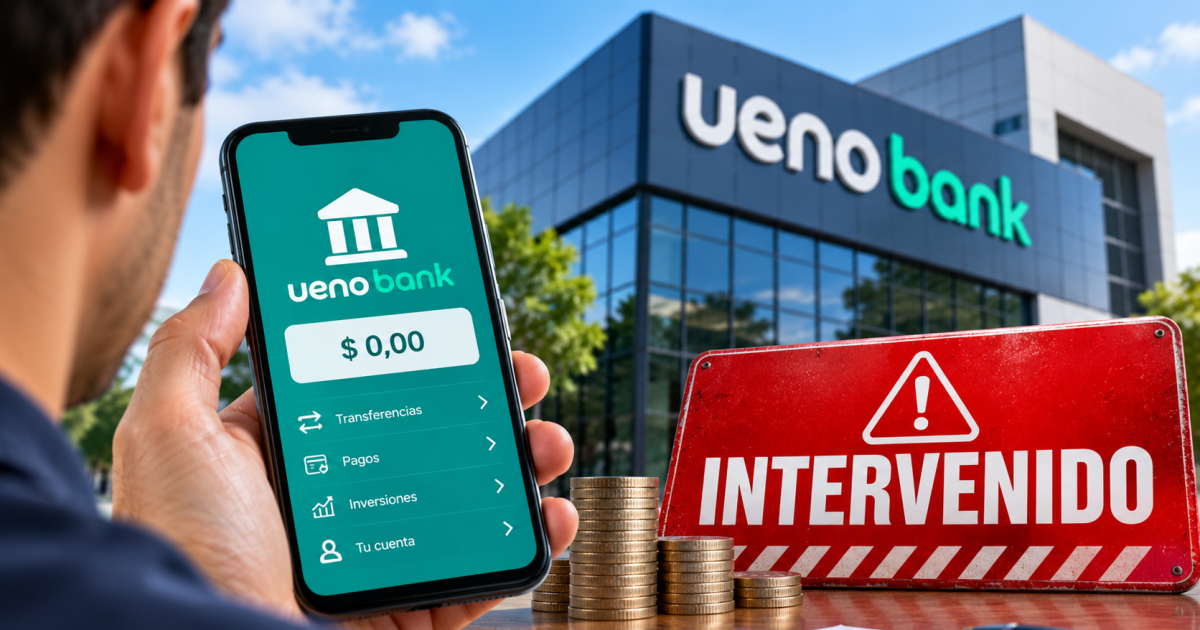
La intervención de uno de los principales bancos digitales de la región encendió las alarmas sobre la seguridad de los ahorros depositados en plataformas financieras que operan principalmente a través de aplicaciones. El episodio volvió a poner en discusión cuáles son las garantías reales que tienen los usuarios cuando confían su dinero a este tipo de entidades y qué sucede cuando atraviesan una crisis de solvencia o liquidez.
El caso ocurrió en Paraguay, donde el Banco Central del Paraguay (BCP) dispuso durante la madrugada de este martes 3 de noviembre la intervención de ueno bank, considerado el mayor banco digital de ese país. La entidad cuenta con aproximadamente tres millones de clientes y ocupa el sexto lugar entre las instituciones financieras por volumen de depósitos.
También te puede interesar:
La decisión de las autoridades llegó después de detectar un deterioro de su situación financiera. Según los datos difundidos, el banco registraba un índice de solvencia inferior al 50% del mínimo requerido y dificultades en sus niveles de liquidez. Ante ese escenario, el organismo regulador inició un procedimiento de resolución para determinar el destino de sus activos y obligaciones.
La situación representa una señal de advertencia para los usuarios de servicios financieros digitales. Aunque las billeteras virtuales y las fintech ofrecen operaciones rápidas, disponibilidad desde el celular y facilidad para administrar el dinero, esas ventajas no necesariamente implican que los fondos cuenten con las mismas garantías que los depósitos bancarios tradicionales. La protección depende de la naturaleza jurídica de cada entidad, de su regulación y de los mecanismos de cobertura vigentes.
En el caso de ueno bank, los depósitos quedaron temporalmente inmovilizados por un período de hasta 15 días, mientras se confecciona el balance de exclusión. El esquema de garantía paraguayo contempla una cobertura de hasta 75 salarios mínimos por titular, equivalente a unos 29.000 dólares. En paralelo, se prevé transferir los activos y pasivos de la entidad a otras instituciones mediante un procedimiento competitivo.
Las señales que anticiparon la crisis financiera
La intervención no fue una decisión aislada ni apareció de manera repentina. Durante los meses anteriores se habían acumulado cuestionamientos sobre el funcionamiento de la entidad, entre ellos sospechas de una política de otorgamiento excesivo de créditos a empresas vinculadas con el grupo que controla el banco.
En septiembre, el Banco Central paraguayo había abierto una investigación administrativa. También había manifestado objeciones relacionadas con gastos derivados de la fusión con Visión Banco. A estos antecedentes se sumaron el cambio de perspectiva a negativa por parte de Fitch y el retroceso de los bonos con vencimiento en 2031, emitidos en marzo por un total de 350 millones de dólares, que llegaron a cotizar cerca de los 87 centavos por dólar.
El plan de capitalización anunciado por la entidad no logró concretarse a tiempo para evitar la intervención. El episodio también tuvo consecuencias institucionales: Carlos Carvallo, presidente del Banco Central del Paraguay y quien había presidido ueno hasta 2023, presentó su renuncia, aunque continuará provisoriamente en el cargo durante el desarrollo del procedimiento.
Qué deben tener en cuenta los ahorristas antes de confiar su dinero a una fintech
El episodio vuelve a instalar una cuestión central: no todas las aplicaciones financieras son bancos ni todas ofrecen idénticas garantías para proteger el dinero de sus clientes. Que una plataforma permita recibir transferencias, pagar servicios, realizar inversiones o generar rendimientos no significa necesariamente que los fondos depositados estén cubiertos por un seguro de depósitos.
Por eso, antes de transferir los ahorros a una billetera virtual o entidad financiera digital, resulta fundamental verificar quién administra realmente el dinero, bajo qué regulación opera, si cuenta con autorización del organismo competente y qué mecanismo de protección existe ante una eventual insolvencia.
La crisis de ueno bank demuestra que incluso una entidad de gran tamaño, con millones de usuarios y fuerte presencia en el mercado, puede atravesar problemas financieros que terminen afectando la disponibilidad del dinero de sus clientes. La comodidad de operar desde un teléfono no debe confundirse con una garantía de seguridad patrimonial.
Más allá de que las autoridades paraguayas consideran que el episodio responde principalmente a problemas de gobierno corporativo y no a una crisis sistémica, el impacto potencial alcanza a depósitos por aproximadamente 869 millones de dólares. También representa un golpe reputacional para Paraguay, que recientemente había conseguido el grado de inversión.


